AI 반도체 밸류체인 지도 및 4분기 전망: HBM·CXL 대장주와 수혜주 핵심 정리
최근 글로벌 증시와 국내 주시시장에서 가장 뜨거운 화두는 단연 'AI 반도체 밸류체인'입니다. 단순히 "반도체 주가가 올라간다"는 뉴스만 보고 관련주에 접근했다가, 세부 공정이나 기술 흐름을 몰라 고점에 물리는 초보 투자자분들이 많습니다.
오늘 포스팅에서는 4분기 반도체 시장의 판도를 바꿀 핵심 패러다임과 함께, 엔비디아·TSMC를 중심으로 재편되는 AI 반도체 밸류체인 구조 및 수혜주 라인업을 초보자도 이해하기 쉽게 한눈에 정리해 보았습니다.
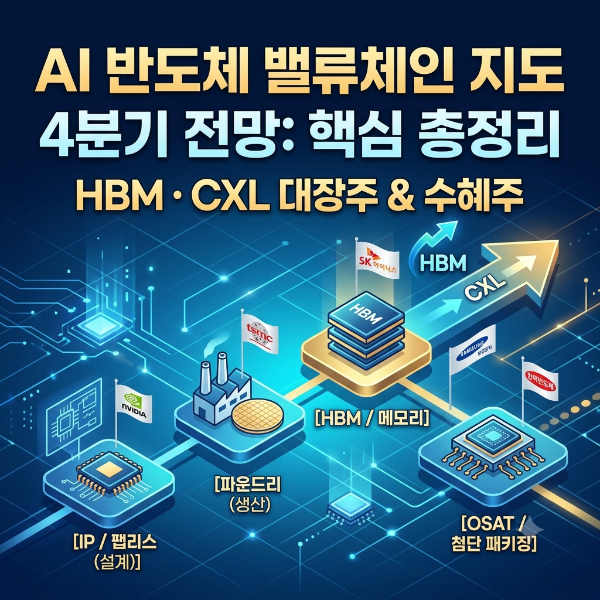
1. 4분기 반도체 시장 판도: 왜 '범용 D램' 대신 'AI 반도체'인가?
과거 반도체 시장이 PC나 스마트폰의 판매량(범용 D램 수급)에 따라 움직였다면, 2024년 이후 4분기 전망을 관통하는 키워드는 '차별화된 AI 특화 반도체'입니다.
① 빅테크의 자산지출(CapEx) 지속
빅테크 기업들의 AI 데이터센터 투자가 가속화되면서 단순 메모리가 아닌 고성능·고효율 메모리 수요가 폭발하고 있습니다.
② 병목 현상 해결이 핵심
GPU의 연산 속도를 메모리가 따라가지 못하는 현상을 극복하기 위해 HBM(고대역폭 메모리)과 CXL(컴퓨트 익스프레스 링크) 기술이 필수 요소로 자리 잡았습니다.
2. 한눈에 보는 AI 반도체 밸류체인 구조
AI 반도체 생태계는 [설계(팹리스) ➔ 위탁생산(파운드리) ➔ 첨단 패키징 & 테스트 ➔ 메모리 결합]의 단계를 거칩니다. 각 단계별 핵심 기업과 한국 시장의 대장주 흐름을 파악해야 투자의 맥을 잡을 수 있습니다.
| 구분 | 역할 및 주요 글로벌 기업 | 국내 관련 대장주 & 수혜주 |
| IP / 팹리스 (설계) | AI 칩 설계 및 아키텍처 제공 (엔비디아, AMD, ARM) | 오픈엣지테크놀로지, 가온칩스, ADT테크놀로지 |
| 파운드리 (생산) | 설계된 칩을 실제 웨이퍼로 제조 (TSMC) | 삼성전자, DB하이텍 |
| HBM / 메모리 | 초고속 데이터 처리를 위한 3D 적층 메모리 (SK하이닉스) | SK하이닉스, 삼성전자 |
| OSAT / 첨단 패키징 | 칩과 메모리를 하나로 묶는 후공정 기술 | 한미반도체, 이오테크닉스, 하나마이크론 |
| 차세대 CXL / 온디바이스 | 메모리 용량 확장 및 단말기 내부 AI 처리 | 네오셈, 엑시콘, 제주반도체 |
3. 4분기 투자자가 주목해야 할 2대 핵심 기술 (HBM & CXL)
① HBM(고대역폭 메모리) 시장의 지배자
HBM은 D램을 수직으로 층층이 쌓아 데이터 전송 속도를 극대화한 메모리입니다. 현재 SK하이닉스가 독보적인 수율과 기술력으로 시장을 선도하고 있으며, 삼성전자의 추격이 거세지고 있습니다. 이 과정에서 D램을 깎고 붙이는 후공정 장비 업체인 한미반도체 등의 장비주가 핵심 대장주로 평가받습니다.
② 포스트 HBM으로 불리는 CXL(Comput Express Link)
HBM이 '속도'를 극대화한 기술이라면, CXL은 데이터센터의 메모리 '용량'을 획기적으로 늘려주는 차세대 인터페이스 기술입니다. 기존 서버의 한계를 넘어 메모리를 공유할 수 있게 해주므로, 4분기 이후 서버 교체 수요와 맞물려 CXL 테스터 및 검사장비 관련주(네오셈 등)의 주목도가 높아지고 있습니다.
4. 4분기 반도체 투자 전략 및 대응 마인드셋
① 거대 대장주와 장비주의 밸런스
삼성전자·SK하이닉스 같은 메이저 생산 기업을 포트폴리오의 중심에 두고, 기술 변화에 직결되는 독점적 장비·소재주를 보완적으로 편입하는 전략이 유효합니다.
② 실적 확인 필수
단순 테마성 재료로 급등하는 종목보다는, 실제로 글로벌 빅테크 공급망(NVidia, TSMC 등)에 진입해 매출이 찍히는 '실적 연동형 수혜주'로 압축해야 합니다.
AI 반도체는 단기 반짝 테마가 아닌, 향후 몇 년간 지속될 거대한 산업 구조 재편입니다.
오늘 정리해 드린 밸류체인 지도를 바탕으로 흐름을 파악하신다면 4분기 변동성 장세에서도 흔들리지 않는 중심을 잡으실 수 있을 것입니다.